
新着情報
news住み替えでダブルローンは組める?住宅ローンが残っている家から買い替える方法を解説
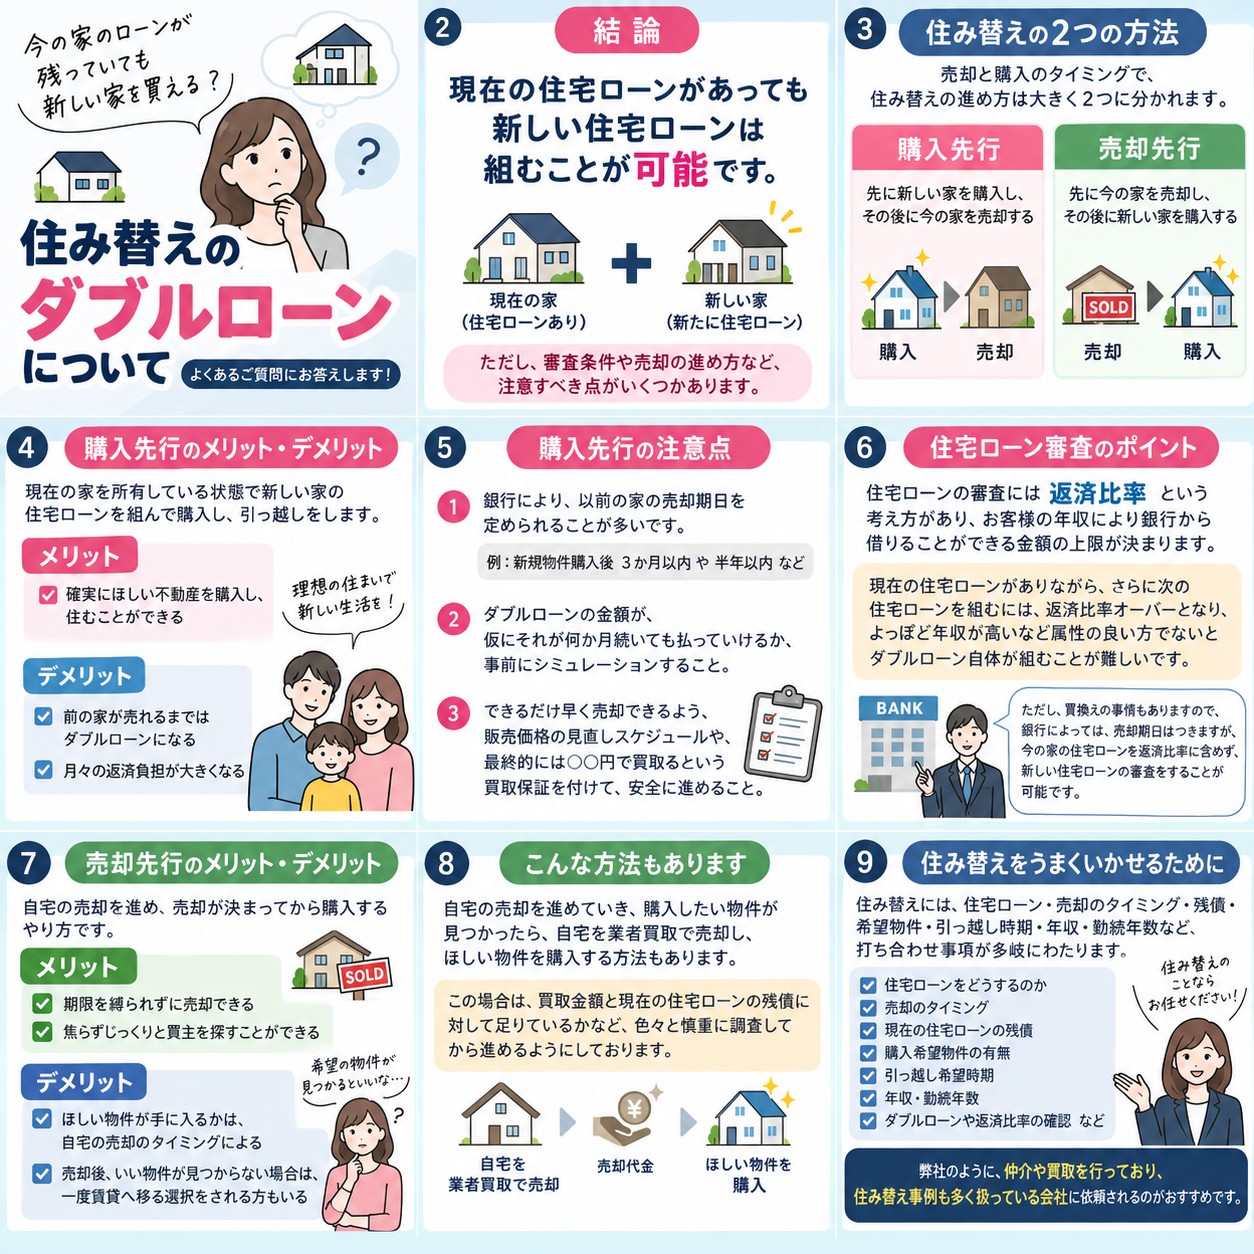
今の住宅ローンが残っていても、新しい家は購入できる?
住み替えをご検討されているお客様から、よくいただくご質問があります。
「今住んでいる家の住宅ローンがまだ残っています。それでも新しい家の住宅ローンは組めますか?」
結論からいうと、現在の住宅ローンが残っていても、新しい住宅ローンを組んで住み替えできるケースがあります。
ただし、誰でも単純に住宅ローンを2本組めるわけではありません。
現在の住宅ローン残高や年収、新しく購入する物件の価格、金融機関の審査基準、現在の自宅をいつ売却するのかなど、いくつもの条件を整理して進める必要があります。
住み替えには、大きく分けて「購入先行」と「売却先行」という2つの方法があります。
① 購入先行|新しい家を先に購入する方法
購入先行とは、現在の自宅を所有したまま、先に新しい住宅を購入する方法です。
新しい家の住宅ローンを組んで購入・引っ越しを行い、その後に今まで住んでいた自宅を売却します。
購入先行のメリット
一番大きなメリットは、気に入った物件を確保しやすいことです。
不動産は同じ物件が2つありません。
「この家に住みたい」と思える物件が見つかっても、自宅が売れるまで待っている間に、ほかの方が購入してしまうことがあります。
購入先行であれば、自宅の売却を待たずに購入手続きを進められるため、住み替え先の選択肢が広がります。
また、新居へ引っ越してから現在の家を売却できるため、居住中ではなく空室の状態で売却活動ができるというメリットもあります。
購入先行の注意点は「ダブルローン」
購入先行で注意しなければならないのが、現在の家が売れるまで住宅ローンが2本になる可能性があることです。
たとえば、
現在の住宅ローン:月10万円
新しい住宅ローン:月15万円
であれば、一時的に月25万円の住宅ローンを支払うことになります。
1~2か月で現在の家が売れれば負担は限定的ですが、売却まで半年かかれば、その期間はダブルローンが続く可能性があります。
そのため弊社では、
「いくらで売り出すか」
「何か月売れなければ価格を変更するか」
「最終的にいくらなら売却できるのか」
まで事前にシミュレーションしておくことをおすすめしています。
場合によっては、「一定期間で売れなければ最終的に○○万円で買取する」という買取保証を組み合わせることで、売却価格と期限の見通しを立てながら住み替えを進める方法もあります。
ダブルローンで重要になる「返済比率」とは?
住宅ローン審査では、返済比率(返済負担率)という考え方があります。
簡単にいうと、
「年収に対して、年間のローン返済額がどの程度を占めているか」
を見るものです。
現在の住宅ローンが残った状態で、さらに新しい住宅ローンを加えて審査すると、返済額が大きくなり、金融機関の基準を超えてしまうことがあります。
そのため、一般的なダブルローンの考え方では、ある程度の年収や返済余力がなければ審査が難しくなるケースがあります。
今の住宅ローンを返済比率に含めない銀行もある
ここが住み替えの住宅ローンで重要なポイントです。
買い替えであることを前提として、金融機関によっては、現在の自宅を一定期間内に売却することなどを条件に、現在の住宅ローンの返済を審査上の返済負担から外して、新居の住宅ローンを審査できる場合があります。
たとえば、
「新しい物件を購入してから3か月以内に現在の自宅を売却する」
「半年以内に売却する」
など、金融機関ごとに条件が設定されることがあります。
ただし、対応の可否や売却期限、審査条件は金融機関や個別の状況によって異なります。
そのため、購入する物件を決める前に、住宅ローンと現在の自宅の売却をセットで確認しておくことが重要です。
② 売却先行|今の家を売ってから新しい家を購入する
もう一つが売却先行です。
まず現在の自宅を売り出し、買主が決まってから新しい住宅を購入する方法です。
売却先行のメリット
大きなメリットは、購入先行と比較して売却を急ぐ必要性を抑えやすいことです。
購入先行では金融機関から売却期限を設定される場合がありますが、売却先行であれば、比較的じっくり買主を探すことができます。
また、自宅の売却金額が確定してから購入物件を決められるため、
「売却代金として手元にいくら残るのか」
を把握したうえで購入資金を考えられることもメリットです。
売却先行にもデメリットがあります
問題になるのが、自宅が売れたタイミングで希望する購入物件があるとは限らないことです。
現在気になっている物件があったとしても、自宅の売却に数か月かかれば、その間にほかの方が購入してしまう可能性があります。
逆に、自宅の売却が決まった時点で希望条件に合う物件がなければ、
一度賃貸住宅へ引っ越し、その後ゆっくり購入物件を探す
という方法を選ばれる方もいらっしゃいます。
ただし、この場合は引っ越しが2回必要になるため、費用や手間も考えておかなければなりません。
欲しい物件が見つかったら「買取」に切り替える方法も
弊社では、売却先行と購入先行の中間のような進め方をご提案することもあります。
まずは現在の自宅を一般のお客様向けに仲介で販売します。
その途中で、
「どうしても購入したい物件が見つかった」
という場合には、現在の自宅を不動産会社による買取へ切り替え、売却時期を確定させたうえで新居を購入する方法です。
ただし、買取の場合は一般的な仲介による売却価格より低くなる傾向があります。
そのため、
買取金額はいくらになるのか、住宅ローン残債を完済できるのか、売却に必要な費用を含めても資金が不足しないか
などを事前に確認してから進める必要があります。
住み替えは「売却」と「購入」を一緒に考えることが重要です
住み替えを成功させるためには、単純に「今の家をいくらで売れるか」だけを考えるのでは十分ではありません。
確認したいのは、
- 現在の住宅ローン残債
- 現在の自宅の査定価格
- 仲介で売却した場合の想定期間
- 買取の場合の金額
- 購入希望物件の価格
- 新しく借りられる住宅ローンの金額
- 年収・勤続年数・返済比率
- ダブルローンになった場合の月々の負担
- 引っ越し希望時期
- 購入先行・売却先行のどちらが適しているか
など、多岐にわたります。
だからこそ、「売却する会社」と「購入する会社」を完全に切り離すのではなく、住み替え全体を見ながらスケジュールを組むことが大切です。
住み替え・ダブルローンのご相談もお任せください
いえむすび株式会社では、一般のお客様への仲介による売却だけでなく、不動産買取や買取保証を組み合わせた住み替えのご相談にも対応しています。
「住宅ローンが残っているけれど住み替えたい」
「先に欲しい物件が見つかってしまった」
「ダブルローンを組めるのか知りたい」
「今の家を売ったら住宅ローンはいくら残る?」
「売却してから買うべきか、先に買うべきか迷っている」
このような段階からでも問題ありません。
現在の住宅ローン残債・自宅の査定価格・購入予算・住宅ローン・売却スケジュールまで整理したうえで、その方に合った住み替え方法をご提案いたします。
住み替えをご検討中の方は、いえむすび株式会社までお気軽にご相談ください。
